|
储能增长加速
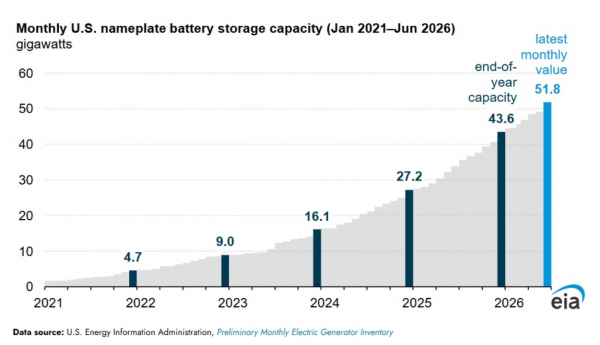
美国能源信息署(EIA)最新发布的《月度发电机初步库存报告》显示,过去三年间,美国公用事业级电池储能容量以年均70%的速度增长。
截至2026年6月,全国运营中的储能标称容量已接近52GW。仅2026年上半年,开发商就新增投运了8.3GW。
开发商还计划在2026年下半年至2028年间再投运54GW。其中,2026年下半年计划新增14GW,2027年计划新增26GW,2028年计划新增14GW。
按此推算,到2028年底,美全国储能总容量将超过105GW。
这一轮扩张的主要驱动力来自大型地面光伏电站的快速部署和批发电价套利。光伏电站与储能设施共址建设,让业主可以在电价低廉甚至负值时储存零边际成本的太阳能,在用电高峰电价走高时释放回电网,从而提升项目收益。
光伏配储成主力
目前全美最大的几个光储混合项目已经投入运营。
加州CAISO电网的Bellefield太阳能与储能农场于2025年12月投运,配有500MW光伏和500MW储能。开发商计划在2026年11月将光伏和储能容量各翻一倍,届时将成为全国最大的储能设施。
佛罗里达州的Manatee太阳能中心自2021年运行,组合了75MW光伏和409MW储能。
内华达州的Gemini太阳能混合电站2024年上线,配备690MW光伏和380MW储能。
储能的快速部署与太阳能装机计划高度同步。EIA预测,2026和2027两年全美将新增约70GW太阳能发电容量,较2025年底增长49%。
届时,太阳能发电量将从2025年的2900亿kWh增至4240亿kWh。在全国总用电需求(预计44230亿kWh)的背景下,可再生能源整体份额将达到21%。
这种增长在不同区域也有体现。例如,ERCOT地区的电池储能规模预计从2025年的15GW扩大到2027年底的37GW,以应对得州激增的太阳能发电量。
逆变器和PCS供应链转向本土
储能系统的快速扩张也带动了逆变器和功率转换系统(PCS)的需求。
然而,美国联邦通信委员会(FCC)于7月28日将外国制造的电力逆变器列入“Covered List”,认定其构成国家安全风险。新机型将无法获得设备授权,实际限制了进口、销售和营销。
该规定目前主要针对具备无线通信和远程控制功能的逆变器,但未来适用范围仍有待进一步明确。
根据Wood Mackenzie的分析,过去十年美国工商业和公用事业市场累计进口了超过200GWac的光伏逆变器,其中90%以上来自海外。中国制造商自2024至2025年已占据美国市场近50%的份额。
为应对政策变化,美国本土制造商已宣布多项扩产计划。Wood Mackenzie预计,若这些投资如期落地,到2027年底美国光伏逆变器和PCS的年产能将超过100GWac。
不过,本土制造的设备在组件、人工和制造成本上更高,平均逆变器价格预计将在2027年出现上涨。随着产能扩大和竞争加剧,中长期价格有望回落。但2030年后制造税收抵免逐步退出,可能部分抵消这一降势。
对于项目开发商而言,更高成本固然是额外负担,但也能降低供应链中断和未来政策变动的风险。此外,部分业主担心现有设备能否继续获得固件更新。FCC目前表示新规主要针对尚未授权的新机型,但也保留撤销现有授权的权力。
Wood Mackenzie尚未明确100GWac中PCS的具体占比。
(素材来自:EIA/Wood Mackenzie 全球储能网、新能源网综合) |








 太阳能光伏:
{try{}catch(e){}var f='http://service.weibo.com/share/share.php?',u=d.location.href,p=['url=',e(u),'&title=',e(encodeURIComponent('【每年猛增70%!美国储能装机直奔105GW,逆变器和PCS系统产能将超100GW】储能增长加速美国能源信息署(EIA)最新发布的《月度发电机初步库存报告》显示,过去三年间,美国公用事业级电池储能容量以年均70%的速度增..')),'&appkey=1803333894','&pic=http://file.china-nengyuan.com/999/news/pic/202608/p413456001786670256.jpg'].join('');function a(){if(!window.open([f,p].join(''),'mb',['toolbar=0,status=0,resizable=1,width=620,height=450,left=',(s.width-620)/2,',top=',(s.height-450)/2].join('')))u.href=[f,p].join('');};if(/Firefox/.test(navigator.userAgent)){setTimeout(a,0)}else{a()}})(screen,document,encodeURIComponent));)