|
2026年上半年,全球储能电芯出货量达到467.84GWh,同比增长94.8%。季度出货量连续第三个季度超过200GWh,第二季度出货量达到创纪录的262GWh。上半年发往中国以外市场的出货量总计近250GWh,占全球总量的一半以上。
总体数据背后隐藏着结构性变化。上半年发生了三个变化,包括竞争格局的洗牌、电芯规格快速迭代下供需持续偏紧的新常态,以及发往中国以外市场出货量占比回升至50%以上。InfoLink Consulting依次审视了每一项变化。
集中度下降,竞争加剧
全球储能电芯出货量前十名供应商的合计份额(CR10)在过去一年中持续下降,从2025年上半年的91.2%降至2025年全年的88.8%,2026年第一季度(Q1)为85.2%,2026年上半年为82.3%。近9个百分点的同比降幅是近年来最大的一次。
这一下降更多是由于供应受限市场的动态变化,而非季节性因素。一旦头部制造商的产能被完全锁定,增量需求便会溢出至中游供应商。一旦这些供应商通过客户认证并建立起交付记录,它们所获得的市场份额不会自动回流至市场领导者。
宁德时代、海辰储能、亿纬锂能、比亚迪储能和中创新航保住了前五名位置,尽管它们的合计份额(CR5)降至56.5%。与此同时,欣旺达和赣锋锂电等新兴企业也在崛起,目前有多家挑战者排名第11至第15位,并正在强力冲击前十。随着中游供应商加速扩张,竞争格局正变得不那么集中于头部。
然而,随着大容量电芯进入量产,领先制造商在市场渠道中凭借稳定的产品质量、规模经济和更强的定价优势,其市场份额可能会重新回到上升轨道。
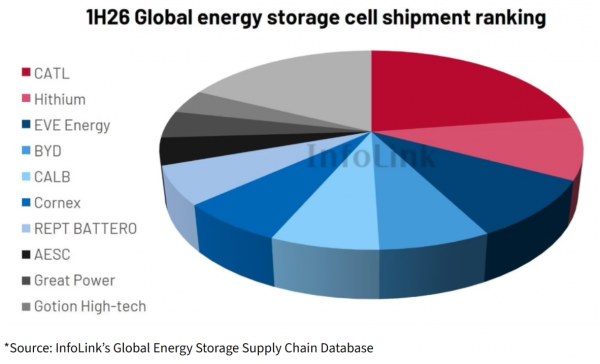
来源:InfoLink全球储能供应链数据库
电芯规格快速迭代,供需紧平衡成为常态
314Ah电芯已持续供应紧张近一年,过去六个月价格涨幅超过15%。与此同时,500Ah及以上电芯在公用事业规模储能市场的渗透率在2026年上半年已超过10%。
500Ah及以上细分市场目前有多个竞争规格,包括587Ah、588Ah、648Ah、684Ah和702Ah,甚至超过1000Ah的电芯。对于电芯制造商而言,选择一个未能获得市场认可的规格,代价可能远高于等待行业标准成形。
光伏行业此前也出现过类似情况。储能电芯规格的快速演变与光伏硅片尺寸经历快速变化后出现的182mm与210mm之争高度相似。没有明确的技术赢家。相反,整个供应链的适配成本决定了市场在多大程度上快速收敛至一个标准。在此之前,既有电芯规格在短期内仍将保留较高市场份额。
目前,587Ah和588Ah储能电芯仍是产能扩张的主要焦点,尽管制造商在普遍的观望情绪中仍谨慎推进。648Ah等规格的生产线进展值得密切关注。在户用储能方面,市场正从100Ah快速转向314Ah电芯,280Ah和314Ah电芯的综合渗透率已接近30%。下半年,392Ah电芯在户用储能市场的应用值得关注,因为部分制造商正在推动从314Ah向392Ah电芯的过渡。
基于上半年出货数据、多家制造商连续数月订单出货比(B/B)保持在1.2以上,以及第四季度前持续的出口抢装,InfoLink预计供需紧平衡将持续至下半年,新产能不太可能以足够快的速度爬坡来抵消政策提前释放的需求。
因此,InfoLink已将2026年全球储能电芯出货量预测上调至1026GWh,这是今年第二次上调。与2025年的612.39GWh出货量相比,新预测代表同比增长约67.5%。
上半年已出货467.84GWh,修正后的预测意味着下半年剩余约558GWh。考虑到制造商满产满销、订单出货比维持高位,InfoLink认为这是一个相对保守的轨迹。该预测基于三个假设:产线向大容量电芯生产过渡带来的爬坡损耗、第四季度全球需求的季节性下降,以及年末的出口冲刺预计主要反映在清关量而非新增产量上。
新兴市场势头增强,发往中国以外市场出货占比突破50%
上半年发往中国以外市场的储能电芯出货量达到248.73GWh,约占全球出货量的53.2%。
中国出口退税政策的变更是这一时期影响出货的一个关键因素。中国财政部和国家税务总局于2026年1月9日宣布的政策的第一部分:自2026年4月1日起取消光伏产品出口退税。然而,储能电池遵循的是更渐进式的退出时间表。2026年4月1日至12月31日期间,退税率从9%降至6%,然后于2027年1月1日起完全取消。
不同的时间表产生了截然不同的模式。光伏制造商在退税取消前的第一季度集中出口,这一抢装效应在季度内基本释放完毕。对于储能电池,退税退出期横跨全年。供应商在退税率从9%降至6%之前的第一季度加速出货,但从4月起仍有6%的退税,完全取消要到2027年1月1日。这解释了为什么电芯市场在上半年没有出现季节性放缓。
然而,美国并非这一轮增长的主要来源。恰恰相反:上半年进口限制进一步收紧。301条款关税上调在该期间生效,将中国产电池储能系统(BESS)产品的适用关税率从7.5%提高至25%。加上其他关税,总税率一度高达48.4%,目前约为40.9%。关税和非关税壁垒协同作用,联邦通信委员会(FCC)要求和外国关注实体(FEOC)限制等措施对行业施加的实际约束比关税本身更大。
由此产生的美国供应缺口正由韩国制造商填补。LG能源解决方案(LGES)已开始在其位于密歇根州霍兰德的工厂量产用于储能的磷酸铁锂(LFP)电芯,并计划在2026年将产能从17GWh扩大至30GWh。这一转变在排名中也可见端倪。LGES在公用事业规模储能电芯出货量中排名第十,在发往中国以外市场的出货量中排名第八,其市场份额自2025年第二季度以来逐季上升。这与InfoLink第一季度关于韩国制造商将重回全球前十的预期大致相符。
除美国外,发往中国以外市场出货占比的上升主要由欧洲的储能部署目标和政策支持、澳大利亚公用事业规模和分布式储能的增长、拉丁美洲和中东的大型项目,以及印度、巴西和东南亚等新兴市场从初步市场形成进入更有意义的部署阶段所推动。
从光伏行业发展的视角来看,这三个变化中的每一个都有其熟悉的先例。在产能快速扩张期间,中游供应链的集中度有所缓解。产品规格在标准趋同之前沿多条路线快速演变。需求也明显在政策退坡前提前释放。
区别在于速度。光伏行业花了近十年时间才走完这些阶段。储能似乎正在将类似的转型压缩到仅一两年内。这表明从光伏行业学到的许多经验对储能仍然适用,但应对市场变化的时间窗口已大大缩短。这些经验是否仍然成立,第一个真正的考验将出现在2027年。
(素材来自:InfoLink 全球储能网、全球光伏网、新能源网综合) |








 太阳能光伏:
{try{}catch(e){}var f='http://service.weibo.com/share/share.php?',u=d.location.href,p=['url=',e(u),'&title=',e(encodeURIComponent('【同比增长94.8%!2026年上半年储能电芯出货数据揭示三大结构性变化】2026年上半年,全球储能电芯出货量达到467.84GWh,同比增长94.8%。季度出货量连续第三个季度超过200GWh,第二季度出货量达到创纪录..')),'&appkey=1803333894','&pic=http://file.china-nengyuan.com/999/news/pic/202608/p620463001787011129.jpg'].join('');function a(){if(!window.open([f,p].join(''),'mb',['toolbar=0,status=0,resizable=1,width=620,height=450,left=',(s.width-620)/2,',top=',(s.height-450)/2].join('')))u.href=[f,p].join('');};if(/Firefox/.test(navigator.userAgent)){setTimeout(a,0)}else{a()}})(screen,document,encodeURIComponent));)