|
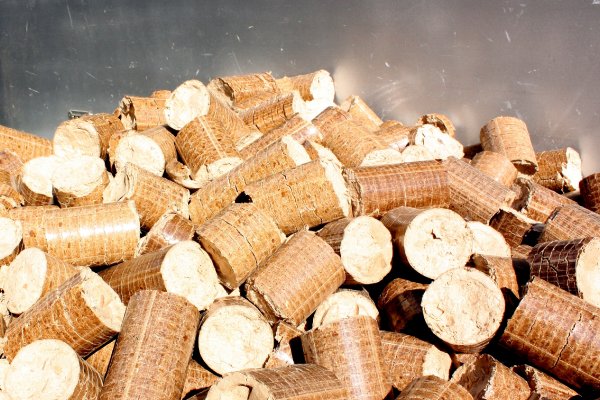
随着全球生物质市场持续变化,人们的注意力正越来越多地转向更近的机会。《颗粒厂杂志》与行业领袖讨论了为工业木颗粒、生物碳和黑颗粒开发国内市场的前景,尽管这些产品的产量可观,但与成熟的出口市场相比,其需求仍然有限。根据美国能源信息署的数据,2025年美国生产商制造了约950万吨发电用木颗粒,其中940万吨用于出口。
先进木质生物质联盟(AWBA)主席Darrell Smith解释说,美国南部的林业需要为其树木寻找市场,以维持该地区的林地面积。约85%至86%的农业用地为私人所有。如果没有健康的林产品市场,土地所有者可能被迫为土地寻找其他用途,可能包括将其出售用于商业地产开发。此外,如果低等级材料不被清除,野火风险可能会增加。Smith说:“随着低等级材料需求的下降,如果它们堆积在森林地面上——或者森林没有得到间伐或像以前那样快速利用——就可能成为森林火灾的大量额外燃料。”
AWBA主席兼Highland Pellets董事长Thomas Reilley也认为,寻找更多市场至关重要。他补充说:“市场将解决我们生产性林地和农村社区——一种生活方式——的长期衰退问题,并将有助于保护它们免受否则将不可避免的土地利用变化,以及数十亿吨碳和巨大经济价值的损失。”
经济驱动因素与脱碳
Smith解释说,补贴推动了木颗粒的国际使用。尽管美国成熟的生物质供应链历史上服务于国际市场,助力全球脱碳努力,但Smith表示,该行业的下一步将利用同样的基础设施来帮助美国工业脱碳。他说:“我们是国际公司,我们将去市场需求的地方,无论是新的国内市场还是多年来塑造我们行业并受补贴支持的国外市场。我认为共同的主题是,这些市场不再仅仅将生物质视为燃料,而是视为脱碳的解决方案。而这就是我们前进的方向。”
他认为,开拓国内销路是寻找额外市场,而不是取代出口。他说,颗粒行业的三大国内机会包括直接使用、原料应用和碳捕集。根据Smith的说法,欧洲和亚洲的白颗粒市场对行业仍然有价值,且不计划放弃出口,但关于更近市场的机会的讨论正在进行中。
直接使用应用包括美国颗粒在国外发现的许多相同用途,如发电或工业电力生产。数据中心可能成为下一个大型颗粒消费者的有力竞争者。根据高盛的数据,在这些耗电巨大的设施中,能源使用预计将从2025年美国夏季峰值电力需求的4.1%跃升至2027年的8.5%。Smith解释说,能源需求增长为能源领域的每个参与者都提供了巨大机会。由于形象问题,数据中心超大规模企业“非常感兴趣”寻找可再生能源。
Smith说:“我们将需要每个人在我们即将面临的能源需求中发挥作用。而且我认为,对于木质生物质,我们不仅可以在供应电力方面发挥作用,而且可以以一种可再生、可持续的方式供应电力,有助于脱碳努力。”
颗粒生产商Fram Renewable Fuels总裁兼AWBA董事会成员Harold Arnold解释说,如果没有某种形式的补贴,将燃煤能源设施转换为生物质的经济性不可行,因为生物质在成本上无法与煤炭竞争。他说:“需要出台政策要求使用生物质作为燃料或替代煤炭,以给市场提供所需的推动力。基础设施已经到位,至少是初期阶段,部分白颗粒工厂可以在建设绿地项目的同时进行转换。”
木质生物质也可以作为可持续航空燃料、甲醇和船用燃料等可再生燃料的原料,并在钢铁生产中发挥关键作用。Smith补充说,公共政策、物流和经济必须协同作用,这些项目才能实现。
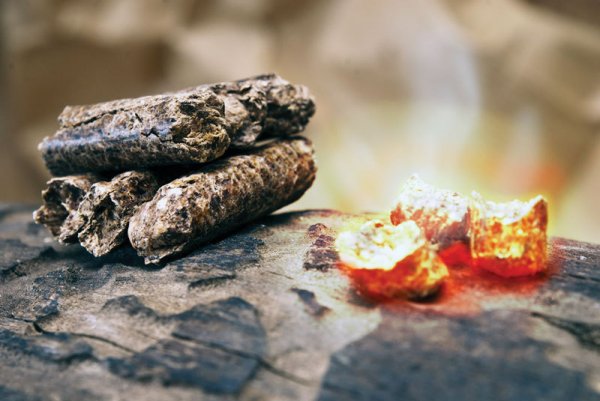
Arnold相信美国生物碳市场将会发展,但他估计需要五年时间才能形成有意义的市场。他强调了Aymium与Steel Dynamics的生物碳合资项目,并指出一些方可能正在观察该项目,等待其是否成功。该合资企业SDI Biocarbon Solutions位于密西西比州哥伦布市,旨在生产22.8万吨生物碳,供应Steel Dynamics附近的钢厂。
第三个机会是碳捕集与生物能源的结合——也称为生物能源与碳捕集与封存(BECCS)——已引起一些公司的兴趣。Smith说:“我们需要其他行业了解我们所拥有的价值,以及我们如何帮助他们实现脱碳努力。我们期待与尽可能多的人进行这种对话。”
规模化策略
在加拿大,年生产能力远高于400万吨,实际产量约为每年350万吨,其中大部分用于出口。因此,工业颗粒使用量仍然很低。尽管一些项目正在进行中,且对使用黑颗粒和白颗粒的兴趣存在,但市场需求和发展仍然缓慢。工业规模利用率低的部分原因是该国以水电为主要能源。加拿大木颗粒协会(WPAC)执行董事Gordon Murray解释说,工业需求通常由寻求更可持续电网选项的国家驱动,而从煤炭转向木颗粒是有意义的。然而,加拿大丰富的廉价可持续电力消除了这一需求驱动因素。
Murray指出,位于安大略省西北部的Atikoken发电站每年使用约9万至10万吨木颗粒,但它作为调峰设施运行——仅在电网能源需求增加时运行——因此颗粒消耗不稳定。
新不伦瑞克省的Belledune项目是一个即将到来的机会,该项目将使三到四家白颗粒生产商改变其工艺生产黑颗粒,为一座改造后的燃煤电站提供燃料。Murray解释说,该项目的规模——每年30万至50万吨颗粒——伴随着风险,且生产商难以获得融资。
他说:“所有目前正在改造工厂的潜在供应商仍处于争取资本的困境中。金融市场对此仍有些紧张。”
政府支持可能有助于项目的完成,但省级层面的支持一直缺乏。Murray希望政府到2030年停止燃煤发电的强制要求能激发更多兴趣。
他解释说,在北美大部分地区,与廉价天然气的竞争对颗粒燃料发电构成挑战。然而,加拿大东部依赖取暖油满足需求的省份,如果Belledune项目成功,可能会对木颗粒产生更大兴趣。
近年来出口市场需求保持稳定,但英国差价合约计划的变化将缩小加拿大东部颗粒生产商的市场。然而,Murray相信Belledune项目完成后将消化生产商目前销往英国和欧洲的产量。
他解释说,中型颗粒使用,如在医院、学校和住宅建筑的锅炉中燃烧颗粒供暖,是WPAC当前的重点。据Murray称,颗粒使用在北部地区(如西北地区)正获得势头,木颗粒在商业和机构供暖中的市场渗透率已达到35%。
工业兴趣
今年4月,挪威冶金公司Elkem将其位于魁北克省萨格奈的生物碳相关资产出售给CHAR Technologies Ltd.,并同意在生产开始后五年内从该公司购买6.25万吨生物碳颗粒。Elkem铸造合金高级副总裁Inge Grubben-Strømnes概述了生物碳如何融入Elkem的可持续发展目标。Elkem位于魁北克省萨格奈的工厂Elkem Silicon Products Chicoutimi生产硅铁和硅铁基合金。Grubben-Strømnes解释说,该过程使用碳还原石英,将氧原子与硅原子分离。碳源可以是化石基的,如焦炭或煤,也可以是可再生的,如木片、木炭或其他形式的生物碳。冶炼厂在超过2000摄氏度下运行,需要大量电力。
Elkem旨在通过仅使用可再生能源和在冶炼过程中尽可能使用生物碳来实现可持续发展目标。根据Grubben-Strømnes的说法,碳捕集与封存以及“碳循环的革命性生产工艺”等其他策略也可能在未来发挥作用。Elkem对水电的使用使公司的碳排放比全球平均水平低三分之二。最终,该公司计划提高生物碳利用率并进一步减少碳足迹,目标是到2030年在设施中实现50%的生物碳使用。
虽然Elkem在挪威和巴拉圭的设施中使用了木片和木炭,但生物碳的密度高于木片或木炭,这使其成为更好的煤炭替代品,并降低了处理物流成本。
Grubben-Strømnes解释说,Elkem决定出售其试点设施及其中设备,包括热解窑、粘合剂技术和中试规模生产所需的其他资产。他说,公司选择CHAR Tech是因为收购价格和供应合同条款是可接受的。此外,Elkem认为CHAR Tech是一家具有工业化成功可能性的公司。“我们想要卖给一个我们认为有能力将这项技术工业化的人,然后最终向我们供应生物碳,”他说。
Reilley解释说,美国国内工业颗粒市场的进展体现在工业企业对从煤炭转向生物质日益增长的兴趣中。他说:“考虑到电网的约束、AI的崛起以及对基荷电力的需求,国内对美国市场的应用正在增长。”
过去,碳捕集技术需要进一步发展才能增加国内大规模需求,而情况已不再如此。
价值沟通
Smith解释说,美国各行业需要听到并理解生物质提供的机会,并了解其背后的故事。消除人们可能对将木材转化为能源这一概念的初步反应,需要解释、教育和时间。他说:“当我在与其他企业交谈时,他们并不真正知道我们是一种选择。”
生物质在几份公共政策文件中被忽视,AWBA正在寻求将木质生物质纳入政策定义中。一个例子是,更明确地将森林残余物、间伐材、低价值材料和工厂残余物认定为可再生燃料标准下的合格原料。
Reilley和Smith确定了支持美国市场增长的几个关键变化。Smith解释说,将木质生物质纳入排放率表和税收抵免模型,将避免每个设施被当作新项目对待。在45Y、48E和45V下,由于生物质未被建模或纳入表中,每个项目都需要临时排放率(PER)。45Z排放率表不包括大多数木质生物质到燃料的路径,在PER流程最终确定时,ABWA正在倡导支持将木质生物质纳入路径层面,而非单个项目审查。据Reilley称,美国环保署、能源部和农业部之间的协调以制定标准将有助于解决这一问题。延长45V和45Z等税收抵免计划也将有助于行业增长。
国内行业需要了解木质生物质能为各行业带来的价值和影响。Smith说:“我们是可靠的原料。我们以可持续的方式获取这些材料,并经过了多年认证和审计。我们可以签署多年合同。我们是可信赖的。我们可以帮助您实现脱碳努力。”
(素材来自:AWBA/WPAC 全球生物质能网、51生物质颗粒交易网、新能源网综合) |






 太阳能光伏:
{try{}catch(e){}var f='http://service.weibo.com/share/share.php?',u=d.location.href,p=['url=',e(u),'&title=',e(encodeURIComponent('【深入:北美工业颗粒所面临的挑战,以及可能的市场催化剂】随着全球生物质市场持续变化,人们的注意力正越来越多地转向更近的机会。《颗粒厂杂志》与行业领袖讨论了为工业木颗粒、生物碳和黑颗粒开发国内市场的前景,尽管这些产品的产量..')),'&appkey=1803333894','&pic=http://file.china-nengyuan.com/999/news/pic/202608/p732862001787016657.jpg'].join('');function a(){if(!window.open([f,p].join(''),'mb',['toolbar=0,status=0,resizable=1,width=620,height=450,left=',(s.width-620)/2,',top=',(s.height-450)/2].join('')))u.href=[f,p].join('');};if(/Firefox/.test(navigator.userAgent)){setTimeout(a,0)}else{a()}})(screen,document,encodeURIComponent));)