|
2026年第二季度,澳大利亚已实现的电池储能套利价差暴跌84%,报告指出可再生能源产出增加和电池容量增长是电价下降和项目回报压缩的主要驱动因素。
BNEF最新的《2026年第三季度澳大利亚电力市场季报》显示,2026年第二季度国家电力市场(NEM)的平均电价同比下降了40%至65%。
BNEF在报告中表示,电价和日内波动性的急剧下降是由可再生能源发电量增加和晚间高峰需求时段电池放电增加所驱动的。在整个NEM中,第二季度平均日内套利为每MWh 103澳元(73美元),同比下降79%,原因是冬季较为温和且晚间需求降低。
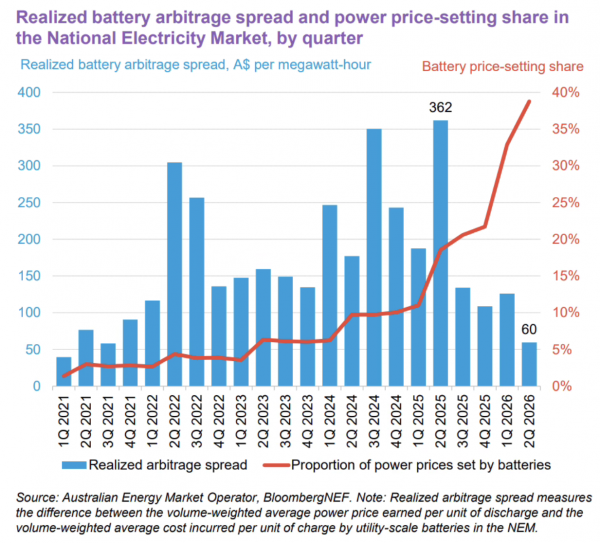
BNEF表示,不断扩大的电网电池队伍之间的竞争进一步压缩了套利回报,同比下降84%至每MWh 60澳元,并指出这一下降可能预示着随着更多容量投运,收入蚕食将加剧。
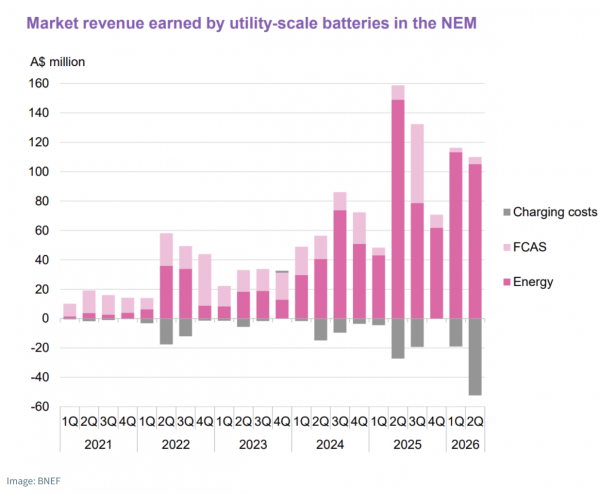
BNEF预测,随着可再生能源和储能容量的扩大,已实现的价格和电池回报可能将继续面临越来越大的压力。该研究机构估计,公用事业规模电池在第二季度获得了5300万澳元的套利收入,同比下降57%。频率控制辅助服务(FCAS)产生了480万澳元的收入,同比下降51%,因为快速增长的容量使市场饱和。
BNEF指出,由Vena Energy拥有的南澳大利亚Tailem Bend 2混合电池在2026年第二季度录得了NEM中所有电池中最高的FCAS平均市场价值,在此期间每天每MWh收入为27澳元。
已实现的数据与行业预期一致,行业一直预期并现在正在目睹更多BESS容量带来的收入变化。虽然澳大利亚市场还有多年才能成熟,但轻松获利的早期阶段已经过去。EORA Energy首席执行官James Costello在一篇专栏文章中指出了这一点,他倡导长时储能。
澳大利亚电池和可再生能源何时发挥作用
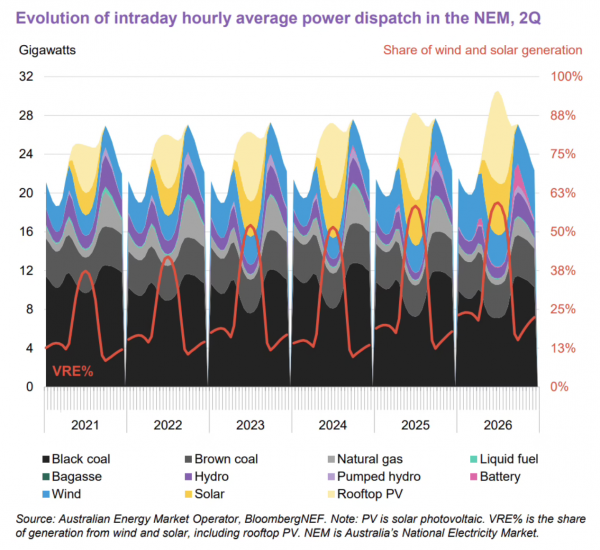
BNEF还表示,电网规模电池已超过天然气,成为市场主要的日内可变可再生能源供应平衡者。本季度下午6点,电池平均满足了8.4%的电力需求,高于一年前的3.1%(增长270%),而天然气的份额从12.6%降至6.8%。
电池日益增长的影响力反映在批发价格形成中,第二季度电池在39%的时段内决定了批发价格,而一年前为19%。
虽然市场波动性下降,但可再生能源发电继续攀升。2026年第二季度,风能和太阳能合计占发电份额的35%,高于去年同期的31%。
可再生能源的涌入进一步替代了煤炭、天然气和液体燃料发电。
(素材来自:BNEF 全球储能网、新能源网综合) |








 太阳能光伏:
{try{}catch(e){}var f='http://service.weibo.com/share/share.php?',u=d.location.href,p=['url=',e(u),'&title=',e(encodeURIComponent('【BNEF:澳大利亚电池储能收益为何大幅下降】2026年第二季度,澳大利亚已实现的电池储能套利价差暴跌84%,报告指出可再生能源产出增加和电池容量增长是电价下降和项目回报压缩的主要驱动因素。BNEF最新的《2026年第三..')),'&appkey=1803333894','&pic=http://file.china-nengyuan.com/999/news/pic/202608/p142364001787558057.jpg'].join('');function a(){if(!window.open([f,p].join(''),'mb',['toolbar=0,status=0,resizable=1,width=620,height=450,left=',(s.width-620)/2,',top=',(s.height-450)/2].join('')))u.href=[f,p].join('');};if(/Firefox/.test(navigator.userAgent)){setTimeout(a,0)}else{a()}})(screen,document,encodeURIComponent));)