|
8月28日,阳光电源在机构电话交流中透露,公司AIDC相关业务预计明后两年增速会非常可观,业务主要分为AIDC电源与AIDC配储两大板块。从目前的项目储备来看,两块业务都已经攒足了增长底气,有望成为公司继光伏、储能之后的第三条增长曲线。
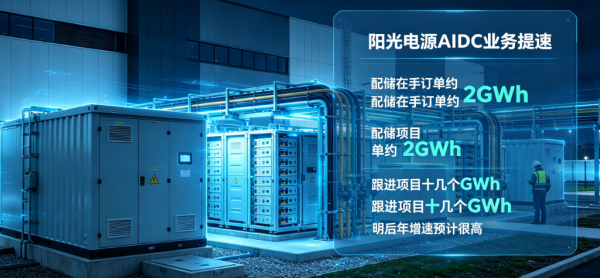
其中AIDC配储业务当前在手订单约2GWh,处于跟进对接阶段的项目还有十几个GWh,订单储备十分饱满。在我看来,AIDC配储需求的快速抬头,本质上是算力高可靠供电要求,叠加数据中心绿电占比提升共同推动的结果。数据中心对不间断供电、峰谷调节的需求越来越高,直接带动了配套储能市场扩容,而且这类项目的盈利能力普遍优于传统储能项目,对公司业绩的拉动作用会更突出。
在AIDC电源侧,技术迭代的关键节点正在临近。目前全球范围内还没有真正投入实际商用的SST产品,阳光电源已经向客户交付了数台SST设备,预计今年四季度正式投运,有望率先实现SST800V直流供电方案在真实算力场景中的带载运行。这一步落地的行业意义不小,意味着高压直流供电方案开始从实验室验证,真正走进产业商用阶段,阳光电源凭借提前布局拿下了技术先发优势。
从行业特性来看,AI电源赛道的进入门槛其实很高。海外客户认证周期长、供应链准入要求严,是横在新玩家面前的两道核心壁垒。经过多年的客户导入和技术认证,行业竞争格局已经相对清晰,头部厂商靠长期积累的客户资源、技术沉淀和规模化交付能力,牢牢握住订单主动权,新企业很难短时间内挤进来分食市场。
值得注意的是,随着AI数据中心供电架构向HVDC、SST方向演进,单机柜功率持续往上走,电源产品的功率等级、系统复杂度都在同步提升,单套产品的价值量也跟着水涨船高。也就是说,这个赛道的增长不只是需求数量的扩张,还有产品单价和附加值的提升,对头部企业来说,是量价齐升的双重利好。
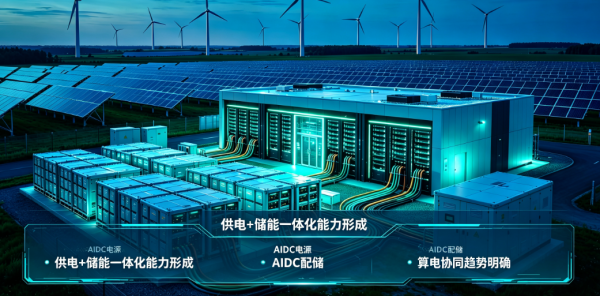
整体来看,阳光电源在AIDC领域同时布局电源与配储,形成了“供电+储能”的一体化解决方案能力,既踩中了数据中心供电技术升级的节奏,也适配了算电协同趋势下的储能配套需求。随着全球AI算力建设持续升温,AIDC业务有望成为公司新的业绩增长极。 |






 太阳能光伏:
{try{}catch(e){}var f='http://service.weibo.com/share/share.php?',u=d.location.href,p=['url=',e(u),'&title=',e(encodeURIComponent('【阳光电源有望率先实现SST 800V直流供电方案在真实算力场景带载运行】8月28日,阳光电源在机构电话交流中透露,公司AIDC相关业务预计明后两年增速会非常可观,业务主要分为AIDC电源与AIDC配储两大板块。从目前的..')),'&appkey=1803333894','&pic=http://file.china-nengyuan.com/999/news/pic/202609/p663069001788227863.jpg'].join('');function a(){if(!window.open([f,p].join(''),'mb',['toolbar=0,status=0,resizable=1,width=620,height=450,left=',(s.width-620)/2,',top=',(s.height-450)/2].join('')))u.href=[f,p].join('');};if(/Firefox/.test(navigator.userAgent)){setTimeout(a,0)}else{a()}})(screen,document,encodeURIComponent));)